Vybíráte si byt v novém projektu a slyšíte od makléře větu: "Máte předschválenou hypotéku?" Zní to jako klíč k úspěchu, že? Jako byste už měli peníze v kapse. Ale je to tak jednoduché? V praxi se za tímto pojmem skrývá něco trochu jiného než jen rychlý souhlas banky. Pokud plánujete koupit nemovitost od developera, pochopení toho, jak tento mechanismus skutečně funguje, vám může ušetřit desítky tisíc korun a spoustu nervů.
| Parametr | Klasická hypotéka (existující nemovitost) | Předschválení pro developera |
|---|---|---|
| Co banka posuzuje | Zástavu (byt) + klienta | Klienta + finanční stabilitu developera + projektovou dokumentaci |
| Platnost schválení | Obvykle 30-90 dní | 6-12 měsíců (někdy i déle kvůli výstavbě) |
| Riziko zamítnutí | Nízké (pokud má klient bonitu) | Střední (závisí na postupu výstavby a změnách cen) |
| Čerpání prostředků | Jednorázově při kolaudaci/převodu | Průběžné dle fází výstavby (tzv. tranše) |
Co vlastně znamená "předschválení"?
Tady musíme být upřímní. Technicky vzato neexistuje nic jako "schválená hypotéka bez nemovitosti". Banky totiž nemohou poskytnout úvěr, dokud nevědí, do čeho investují. Co tedy dostanete, když o předschválení požádáte? Jde spíše o potvrzení vaší akceptovatelnosti. Banka zkontroluje vaše příjmy, výdaje, historii splácení v registrech a řekne vám: "Do určité částky vám můžeme půjčit." Je to nástroj pro plánování rozpočtu, nikoliv závazný slib peněz na konkrétní byt.
Pro vás jako kupujícího je to ale obrovská výhoda. Když stojíte před developerským projektem, víte přesně, kde máte strop. Nemusíte hádat, zda si můžete dovolit dispozi 3+kk nebo raději menší 2+kk. Developer navíc vidí, že nejste jen "zvědavý", ale vážný zájemce s prověřenými zády. To vám často otevře dveře k lepším podmínkám nebo rychlejší rezervaci.
Specifika financování novostaveb
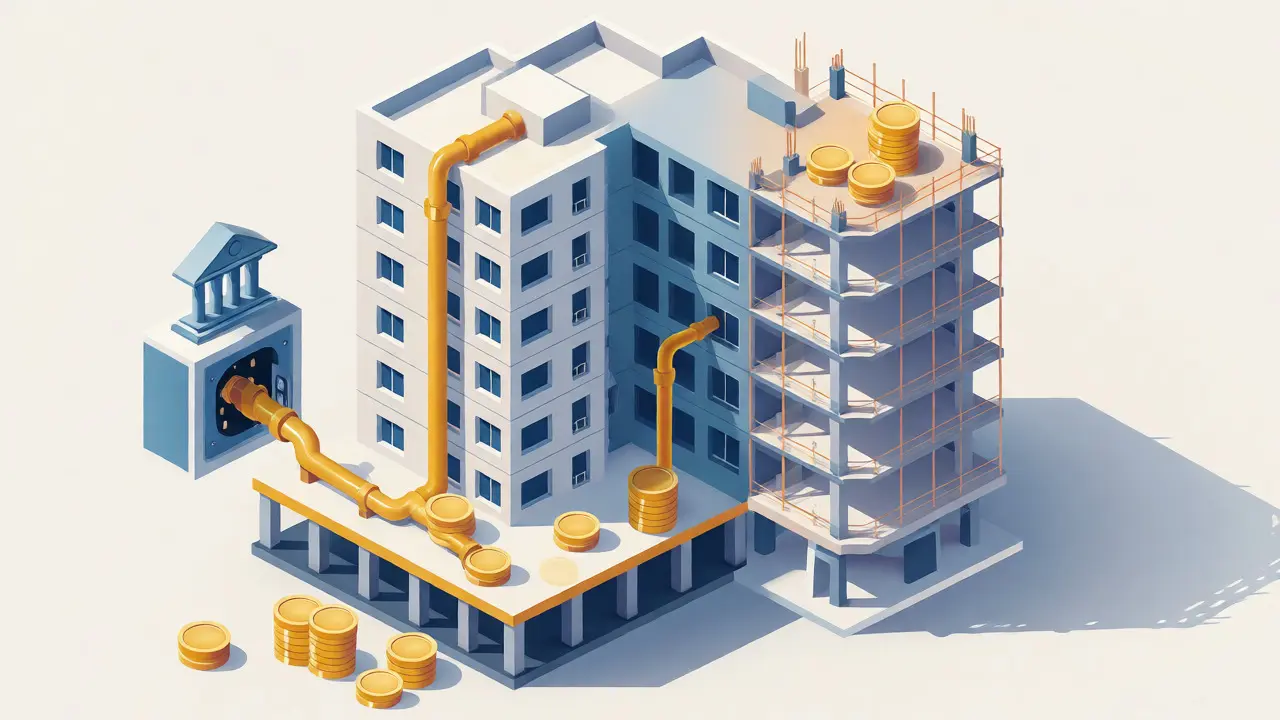
Hypotéka na hotový byt a hypotéka na rozestavěný projekt jsou dvě různé hry. U novostavby nedostanete všechny peníze najednou. Peníze tečou po kapkách, respektive po "tranších", jak se buduje. Typický harmonogram vypadá takto:
- Podpis smlouvy o součinnosti: Obvykle platíte první tranši, často kolem 30 % ceny. Sem jdou vaše vlastní zdroje a případně začátek hypotéky.
- Fáze hrubé stavby: Další tranše se uvolňuje, když je hotová konstrukce. Opět cca 30 %.
- Dokončení a kolaudace: Zbývající částka, často 40 %, se vyplatí až při převodu vlastnictví.
Proč je to důležité? Protože během této doby platíte úroky jen z té části, kterou jste již vyčerpaní. Některé banky dokonce nabízejí tzv. "garantovanou hypotéku" ve spolupráci s developery. Během výstavby pak platíte snížené splátky nebo úroky, které dorovnává developer ze svého rozpočtu. To zní skvěle, ale vždy si pečlivě přečtěte drobný tisk - kdo platí pojištění nemovitosti, pokud se něco pokazí?
Role developera: Partner, nebo riziko?
Když banka schvaluje hypotéku na developerský projekt, nekouká se jen na vás. Dívá se na developera. Ptá se: "Je tato firma stabilní? Dokončila své minulé projekty včas? Má zaplacené pozemky?" Pokud je developer slabý, banka může hypotéku zamítnout, i když máte perfektní příjem. Právě proto je klíčové vybírat si ověřené partnery, jako jsou Central Group, CPI Property Group nebo Penta Real Estate. Ti mají s bankami často uzavřené rámcové smlouvy, což proces usnadňuje.
Někteří developeři nabízí speciální produkty, například "Hypotéku za polovic" nebo fixní sazby pod trh (např. od 2,99 %). Nejde o charitu, ale o marketingový tah, aby prodali byty rychleji. Vy na tom vyděláte nižšími náklady na financování, ale musíte být připraveni na to, že tyto nabídky bývají vázané na konkrétní bankovní ústav. Pokud chcete porovnat nabídky napříč trhem, možná budete muset tuto "výhodnou" sazbu obětovat.
Na co si dát největší pozor: Rizika prodlení
Tohle je bod, který lidem nejčastěji dělá vrásky. Předschválená hypotéka má svou platnost. Řekněme, že ji máte schválenou na 6 měsíců. Výstavba vašeho bytu se ale zpozdí o půl roku. Co teď? Musíte žádat o prodloužení platnosti. A to není zdarma. Administrativní poplatky za prodloužení mohou činit několik tisíc korun, což bolí, pokud jste počítali s každou stokorunou.
Podle dat developerské asociace postihuje zpoždění téměř 28 % projektů. Jak se proti tomu bránit?
- Mějte rezervu: Nevybírejte si projekt, kde se termín dokončení shoduje s vaším nutným nastěhováním. Ponechte si alespoň 3 měsíce bufer.
- Ověřte si reference: Podívejte se na to, jak daný developer dodržoval termíny v minulosti. Internetové fóra a recenze sousedů jsou lepší než brožurka.
- Komunikujte s bankou: Jakmile zjistíte, že se výstavba táhne, kontaktujte svého hypotečního specialistu. Čím dříve řešíte prodloužení, tím lépe.
Praktický průvodce krok za krokem
Jak celý proces probíhá v reálném životě? Pojďme si to rozebrat na konkrétním scénáři z našeho regionu. Představte si, že hledáte byt v Táboře nebo okolí Prahy.
Krok 1: Příprava dokumentů. Připravte si potvrzení o příjmu, výpisy z účtů a informace o stávajících závazcích. U OSVČ bude potřeba daňové přiznání. Čím čistší papíry máte, tím rychlejší bude předschválení.
Krok 2: Žádost o předschválení. Podejte žádost do banky. Proces trvá typicky 3-7 pracovních dnů. Banka vám vydá dokument, který říká, že vás považuje za bonitního klienta do určité částky.
Krok 3: Rezervace bytu. S tímto dokumentem jdete za developerem. Ten vám umožní rezervaci konkrétní jednotky. Pozor, rezervace není závazná kupní smlouva, ale často vyžaduje složení blokovací zálohy (typicky 50 000 - 100 000 Kč).
Krok 4: Uzavření finální hypotéky. Jakmile je projekt schválen bankou (což se děje paralelně s vaším výběrem), podepisujete finální smlouvu. Teď se začne počítat čas na čerpání tranší.
Novinky od ČNB a dopad na trh
Regulatorní prostředí se mění. Česká národní banka (ČNB) zpřísnila pravidla pro financování developerských projektů. Banky nyní musí důkladněji zkoumat nejen vás, ale i celkovou finanční kondici developera a rizikovost samotného projektu. To znamená, že "lehkovážné" schvalování minulých let je pryč.
Na druhou stranu, konkurence mezi bankami tlačí na lepší podmínky. Například ČSOB nedávno prodloužila standardní platnost předschválení pro developerské projekty na 12 měsíců, aby reagovala na průměrnou dobu výstavby, která podle ČSÚ činí téměř 15 měsíců. To je dobrá zpráva pro vás - méně stresu s prodlužováním.
Závěrečné shrnutí: Vyplatí se to?
Ano, předschválená hypotéka u developera je mocný nástroj, pokud ho používate chytře. Dává vám jistotu rozpočtu a sílu při jednání. Nevýhody spočívají v administrativních překážkách při prodlení výstavby a vyšší závislosti na stabilitě developera.
Můj tip? Než podepíšete cokoli, promluvte si s hypotečním specialistou, který má zkušenosti s konkrétním developerem. Zeptejte se ho na historickou úspěšnost schvalování jejich projektů. A hlavně - nenechte se unést marketingovými frázemi o "garantovaných sazbách" bez toho, abyste si spočítali celkové náklady za celou dobu splácení.
Je předschválená hypotéka právně závazná?
Ne, předschválení není právně závazné. Je to pouze indikativní vyjádření banky, že klient splňuje základní kritéria bonity. Konečné schválení hypotéky vždy závisí na posouzení konkrétní nemovitosti a developerského projektu.
Co když se výstavba bytu zpozdí?
Pokud se výstavba zpozdí nad rámec platnosti předschválení, musíte požádat banku o prodloužení. To bývá zpoplatněno (typicky 2 000-5 000 Kč) a může vyžadovat nové doložení aktuálního stavu financí, pokud uplynula delší doba.
Mohu změnit byt v rámci stejného projektu?
Ano, pokud má nový byt podobnou cenu a parametry, které banka akceptuje. Pokud je však rozdíl ve velikosti nebo lokalitě zásadní, může být nutné provést nové ocenění a případně upravit výši úvěru.
Jak dlouho trvá získání předschválení?
Samotné posouzení klienta trvá obvykle 3 až 7 pracovních dnů. Celkový proces včetně posouzení developerského projektu a podpisu smluv se může protáhnout na několik týdnů.
Musím mít vlastní zdroje ještě před předschválením?
Banka bude chtít vidět, že máte naspořeno na akontaci (obvykle 10-20 % ceny). Pro předschválení stačí doložit existenci těchto prostředků, nemusí být ještě blokovány na speciálním účtu, ale musí být dostupné.